Domain spielbeobachter.de kaufen?
Wir ziehen mit dem Projekt
spielbeobachter.de um.
Sind Sie am Kauf der Domain
spielbeobachter.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain spielbeobachter.de kaufen?
Ist freiwillig versichert gleich privat versichert?
Nein, freiwillig versichert zu sein bedeutet nicht automatisch, dass man privat versichert ist. In der Regel sind freiwillig Versicherte bei einer gesetzlichen Krankenversicherung versichert, haben jedoch die Möglichkeit, sich privat zu versichern. Private Krankenversicherungen bieten oft individuellere Leistungen und höhere Beiträge im Vergleich zu gesetzlichen Krankenversicherungen. Es ist wichtig, die Unterschiede zwischen den beiden Versicherungsarten zu kennen und sich entsprechend zu informieren, um die passende Versicherung für die eigenen Bedürfnisse zu wählen. Letztendlich hängt die Entscheidung davon ab, welche Leistungen und Konditionen man bevorzugt. **
Wer versichert Sturmflut?
"Wer versichert Sturmflut?" ist eine wichtige Frage, da Sturmflutschäden oft nicht von herkömmlichen Versicherungen abgedeckt sind. In Deutschland bietet die staatliche Versicherungsgesellschaft für Naturkatastrophen (Naturkatastrophenversicherung) eine spezielle Versicherung gegen Sturmflutschäden an. Diese Versicherung ist besonders wichtig für Bewohner von Küstengebieten, da sie im Falle einer Sturmflut finanzielle Unterstützung erhalten können. Es ist ratsam, sich über die Möglichkeiten und Bedingungen dieser Versicherung zu informieren, um im Ernstfall abgesichert zu sein. **


Ähnliche Suchbegriffe für Versichert
Top-Angebote
Produkte zum Begriff Versichert:
-
GUDE 8311-4 metered PDU, 8xC13, Mess-/Auswertung, Differenzstrom-Überwachung Typ A, 1,5m8-fach metered PDU mit integrierten Mess-/Auswertungsmöglichkeiten für TCP/IP-Netzwerke mit Differenzstrom-Überwachung Typ A 8 Lastausgänge (C13) auf der Frontseite . Messung von Strom, Spannung, Phasenwinkel, Leistungsfaktor, Frequenz, Wirk-, Schein- und Blindleistung. 2 Energiezähler, ein Zähler zählt dauerhaft, der andere Zähler ist rücksetzbar. Differenzstrom-Überwachung Typ A. Beleuchtete zweizeilige LCD-Anzeige. Anschluss für optionale Sensoren zur Umgebungsüberwachung (Temperatur, Luftfeuchtigkeit und Luftdruck). Einfache und flexible Konfiguration über Webbrowser, Windows- oder Linux-Programm. Firmware-Update im laufenden Betrieb über Ethernet möglich. IPv6-ready. HTTP/HTTPS, E-Mail (SSL, STARTTLS), DHCP, Syslog. SNMPv1, v2c, v3 (Get/Traps). TLS 1.0, 1.1, 1.2. Radius- und Modbus TCP-Protokoll wird unterstützt. Konfiguration und Steuerung über Telnet. Geringer Eigenverbrauch. Entwickelt und produziert in Deutschland .405,33 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Geotechnisch-markscheiderische Untersuchung, Bewertung und Sanierung von altbergbaulichen Anlag, Fachbücher von Deutsche Gesellschaft für Geotechnik e.V.Seit dem frühen Mittelalter werden in weiten Bereichen des mitteleuropäischen Raums Bodenschätze abgebaut. Dabei entstanden zahlreiche tages- und oberflächennahe Hohlräume, aber auch Halden, Kippen und Restlöcher. Die Standfestigkeit der untertägigen Grubenbaue sowie der Tagebaurestlöcher, Kippen und Halden im Locker- und Festgestein unterliegt in Abhängigkeit von der Zeit grundlegenden geomechanischen und hydrogeologischen Veränderungen. Bei Versagen der Standfestigkeit sind Tagesbrüche und Einsenkungen an der Tagesoberfläche, Böschungsrutschungen, Felsstürze und Steinschläge typische Schadensbilder, die lokal katastrophale Grössenordnungen annehmen. Standorte des Altbergbaus können daher, je nach Nutzung der Tagesoberfläche, ein hohes Risikopotential für Menschen und Sachwerte aufweisen. Die systematische, fachgerechte Untersuchung und Bewertung der zahlreichen Altbergbaurelikte mit ihren Schadensbildern sowie die Bewertung der möglichen Risikopotentiale bilden die Grundlage für eine effiziente Sanierung. Diese Problemstellungen gewinnen durch die zunehmend intensivere Nutzung der Tagesoberfläche stetig an Bedeutung. Aber auch der gravierende Rückgang der Bergbautätigkeiten in Europa wirft verstärkt die Frage auf, welches Risikopotential für die Tagesoberfläche von in Stilllegung befindlichen oder noch stillzulegenden bergbaulichen Betrieben ausgeht bzw. ausgehen wird. Die Empfehlungen unterstützen Ingenieure, Fachunternehmen und Behörden bei der Planung, Durchführung und der Dokumentation von Untersuchungen, Bewertungen und Sanierungsmassnahmen von untertägigen Anlagen, Tagebaurestlöchern, Halden und Kippen des Altbergbaus im Locker- und Festgesteinsbereich.69,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
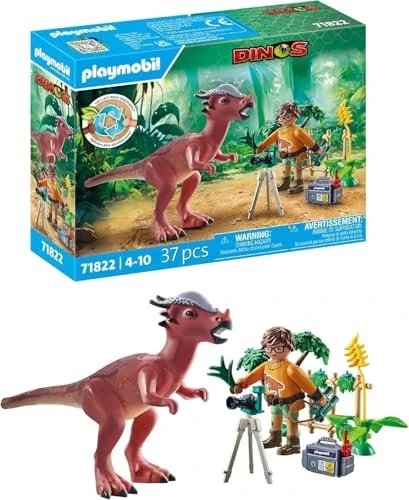
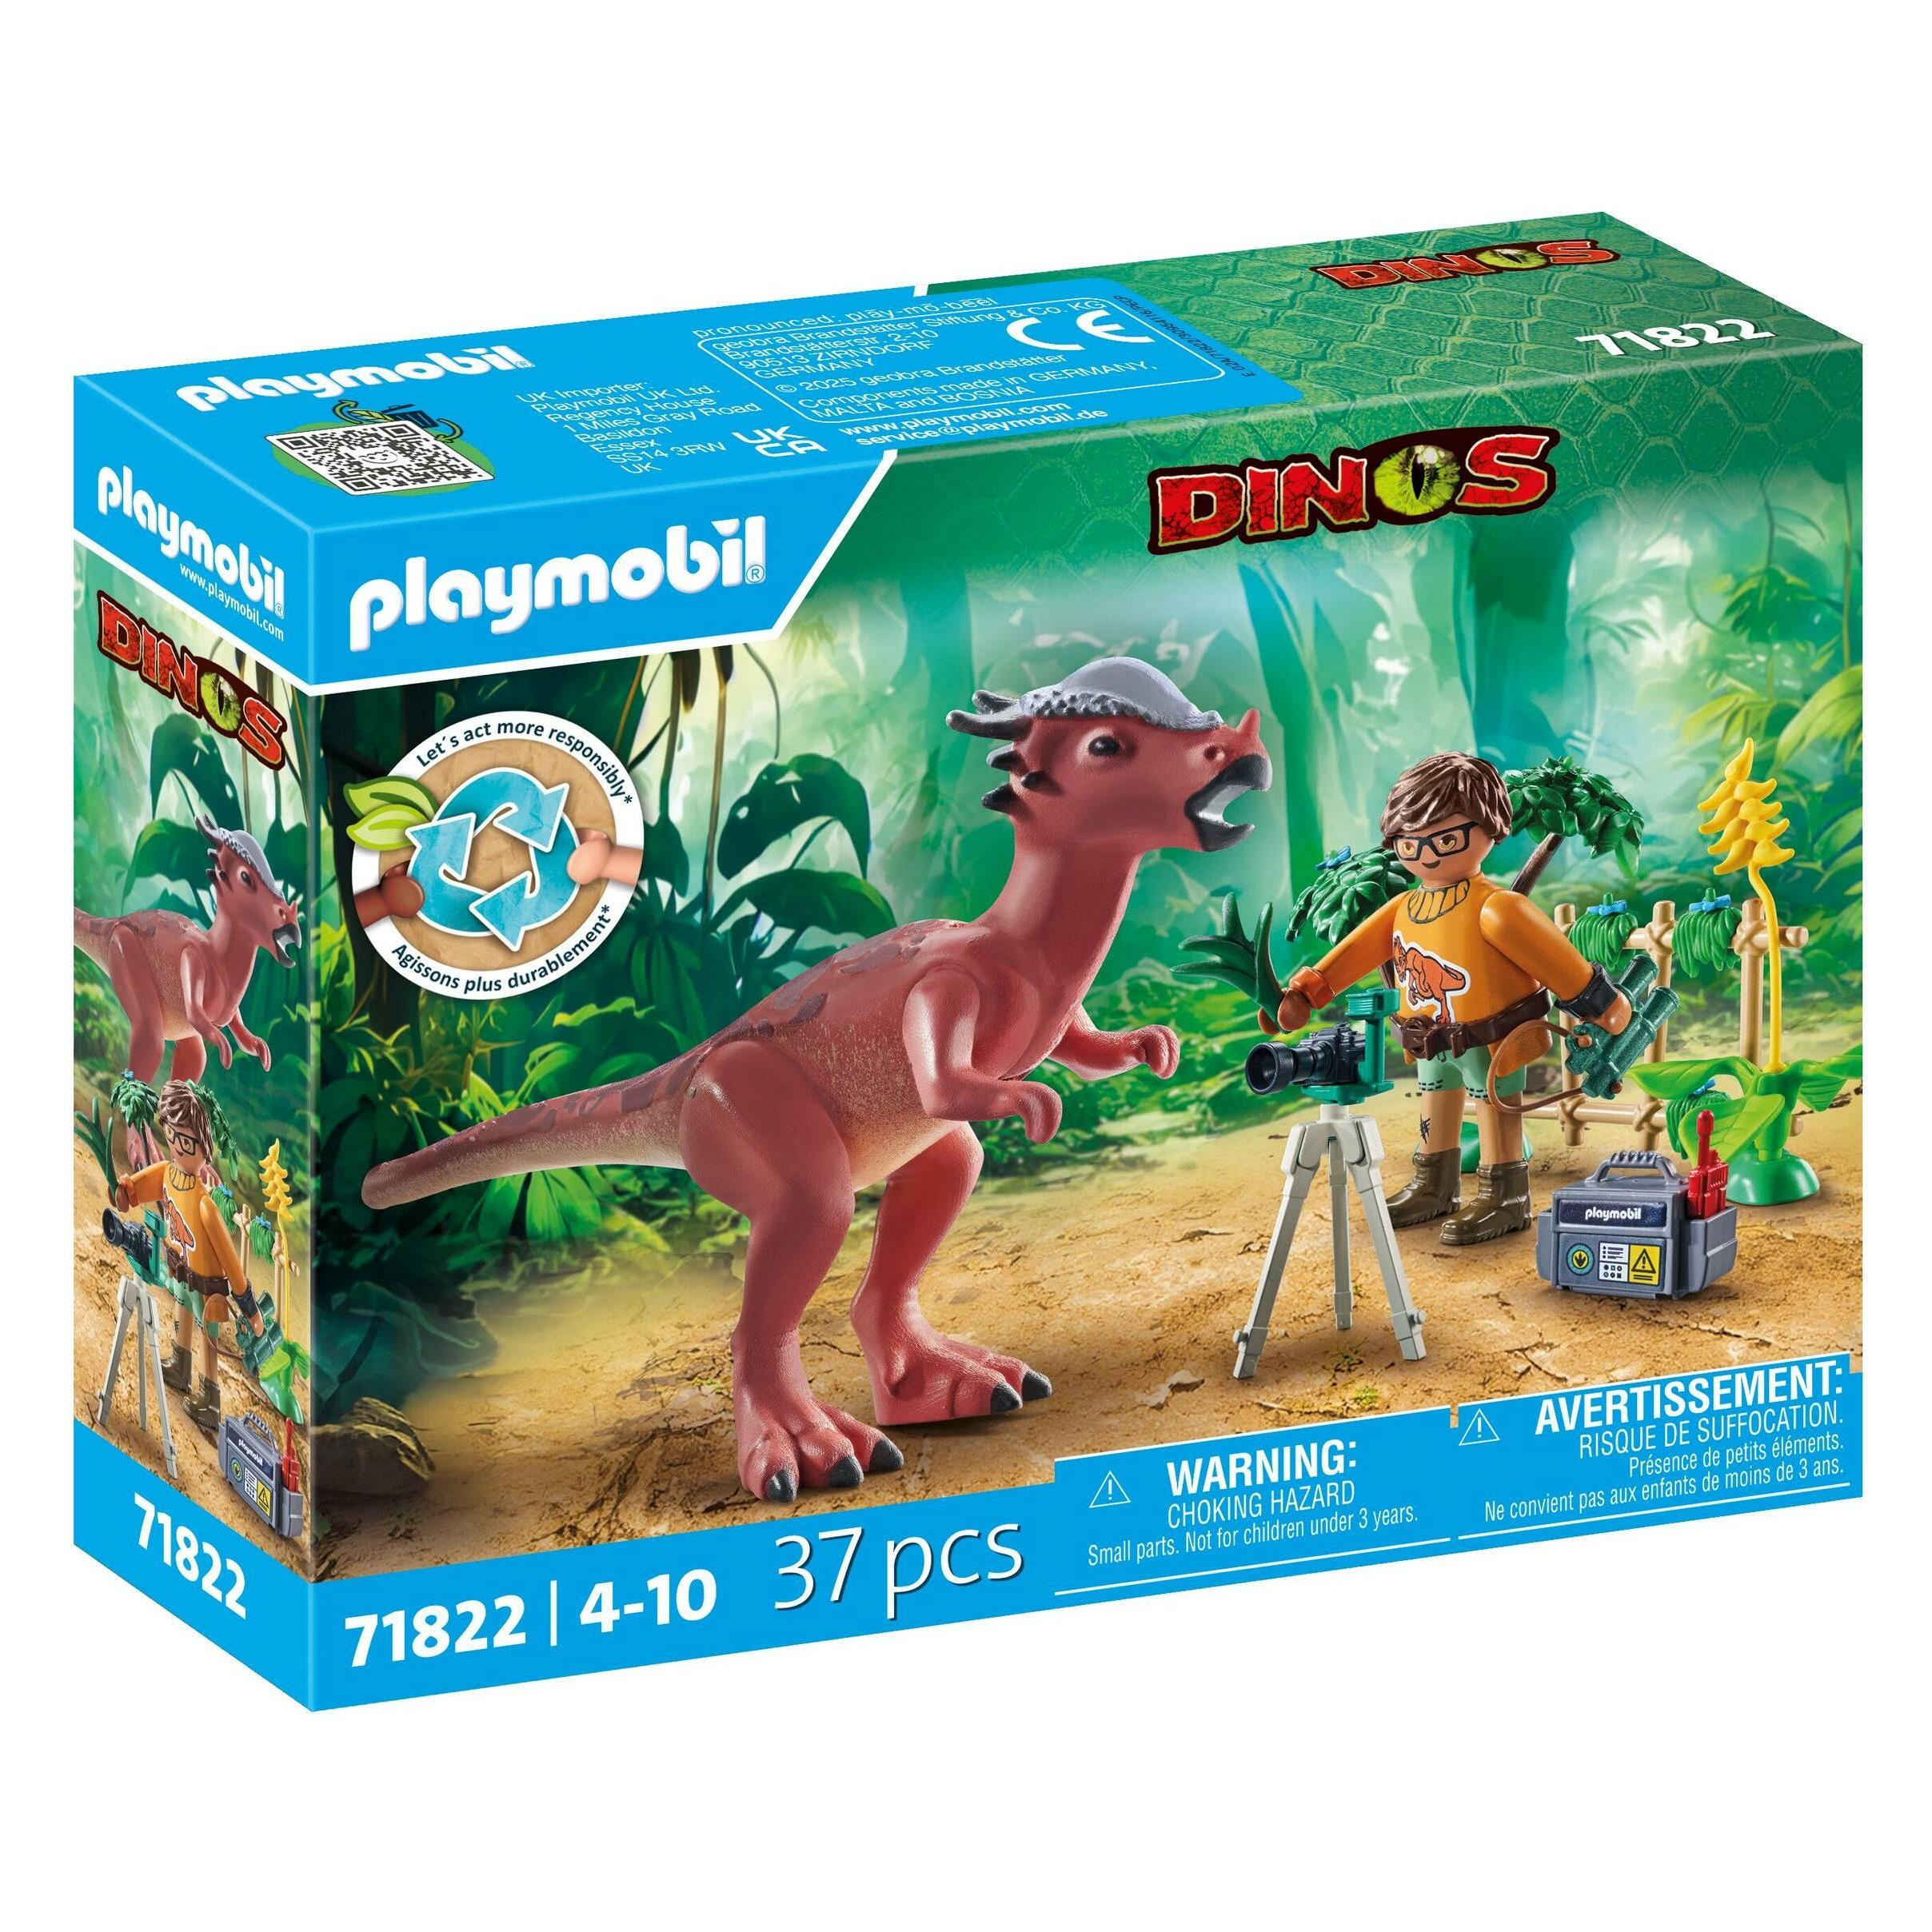
Playmobil 71822 Stygimoloch BeobachtungPlaymobil Dinos - Figur, bewegliche Teile, Material: Plastik, 37 Steinen, empfohlen ab 4 Jahren Das Figuren-Set Playmobil 71822 lässt Kinder ein spannendes Dinosaurier-Abenteuer erleben. Es enthält einen Forscher, einen Dinosaurier sowie passendes Zubehör. Die detailreich gestalteten Figuren und18,90 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter


-
Sind Wildunfälle versichert?
Sind Wildunfälle versichert? Ja, in der Regel sind Wildunfälle durch die Teilkaskoversicherung abgedeckt. Diese Versicherung deckt Schäden am eigenen Fahrzeug, die durch Zusammenstöße mit Tieren verursacht werden. Es ist wichtig, dass man vor Abschluss einer Versicherungspolice die genauen Bedingungen prüft, um sicherzustellen, dass Wildunfälle abgedeckt sind. Zudem sollte man im Falle eines Wildunfalls sofort die Polizei informieren und den Vorfall der Versicherung melden, um Ansprüche geltend machen zu können. Es ist ratsam, sich vor einer Autofahrt in wildreichen Gebieten über das Verhalten bei Wildunfällen zu informieren, um das Unfallrisiko zu minimieren. **
-
Ist Lochfraß versichert?
Ist Lochfraß versichert? Das hängt von der Art der Versicherung ab, die Lochfraß abdecken soll. In der Regel sind Schäden durch Lochfraß an Gebäuden oder Möbeln nicht durch Standardversicherungen wie die Hausrat- oder Gebäudeversicherung abgedeckt. Es gibt jedoch spezielle Versicherungen, die Schäden durch Schädlinge wie Lochfraß abdecken können, wie zum Beispiel eine Holzschutzversicherung. Es ist wichtig, sich vor Abschluss einer Versicherung über die genauen Leistungen und Bedingungen zu informieren, um sicherzustellen, dass Lochfraß versichert ist. Es empfiehlt sich auch, präventive Maßnahmen zu ergreifen, um Schäden durch Lochfraß zu vermeiden. **
-
Wer ist versichert?
"Wer ist versichert?" ist eine wichtige Frage, die sich auf die Personen bezieht, die durch eine Versicherungspolice geschützt sind. In der Regel sind diejenigen versichert, die in der Versicherungspolice namentlich aufgeführt sind oder die als Versicherungsnehmer benannt sind. Es ist wichtig, die genauen Bedingungen der Versicherung zu kennen, um sicherzustellen, dass die richtigen Personen abgesichert sind. Bei Lebensversicherungen können beispielsweise die Begünstigten im Todesfall versichert sein. Es ist ratsam, sich bei Unklarheiten direkt an die Versicherungsgesellschaft zu wenden, um die genauen Details zu klären. **
-
Wer versichert Vermietanhänger?
Wer versichert Vermietanhänger? Die Versicherung von Vermietanhängern wird in der Regel vom Vermieter übernommen. Oft ist eine Haftpflichtversicherung im Mietpreis bereits enthalten. Es ist jedoch ratsam, vor der Anmietung eines Anhängers die genauen Versicherungsbedingungen zu prüfen. In einigen Fällen kann es sinnvoll sein, eine zusätzliche Versicherung abzuschließen, um sich gegen eventuelle Schäden oder Diebstahl abzusichern. Es ist wichtig, sich im Vorfeld über die Versicherungssituation zu informieren, um im Schadensfall gut abgesichert zu sein. **
Ist fahrraddiebstahl versichert?
Ist Fahrraddiebstahl versichert? Die Versicherung gegen Fahrraddiebstahl hängt von der Art der Versicherung ab, die du abgeschlossen hast. In der Regel ist Fahrraddiebstahl in einer Hausratversicherung oder einer speziellen Fahrradversicherung abgedeckt. Es ist wichtig, die Versicherungsbedingungen zu prüfen, um sicherzustellen, dass Fahrraddiebstahl in deiner Police enthalten ist. Einige Versicherungen verlangen möglicherweise zusätzliche Sicherheitsvorkehrungen, wie z.B. das Abschließen des Fahrrads mit einem bestimmten Schloss, um im Falle eines Diebstahls Anspruch auf Entschädigung zu haben. Es ist ratsam, sich bei deiner Versicherungsgesellschaft zu erkundigen, um alle Details zu klären. **
Wird Binance versichert?
Binance ist eine Kryptowährungsbörse und keine Versicherungsgesellschaft. Daher ist es unwahrscheinlich, dass Binance selbst versichert ist. Es ist jedoch möglich, dass Binance bestimmte Sicherheitsmaßnahmen und Versicherungen für die auf der Plattform gehaltenen Vermögenswerte ihrer Benutzer hat. Es ist ratsam, sich direkt an Binance zu wenden, um Informationen über ihre Sicherheitsvorkehrungen und Versicherungen zu erhalten. **
Top-Angebote
Produkte zum Begriff Versichert:
-
GUDE 8311-16 metered PDU, 20x, Mess-/Auswertung, Differenzstrom-Überwachung Typ A20-fach metered PDU mit integrierten Mess-/Auswertungsmöglichkeiten für TCP/IP-Netzwerke Der Expert PDU Energy 8311-15 ermöglicht die Stomverteilung sowie Messung von Energie, Strom und Spannung über ein TCP/IP-Netzwerk. Auf der Gerätevorderseite befinden sich 20 Lastausgänge: 4 mit IEC C19 und 16 mit IEC C13-Anschluss. Dabei verfügt die Power Distribution Unit über SNMPv3, SSL und IPv6-Fähigkeit und unterstützt Telnet, Radius und Modbus TCP. Zwei Energiezähler sind in die metered PDU integriert und erlauben die Messung einer Vielzahl elektrischer Größen. Eine gut ablesbare beleuchtete LCD-Anzeige (zweizeilig) gibt Aufschluss über alle relevanten Informationen des Geräts. Dank Sensoranschluss können mit optional erhältlichen Sensoren Umgebungstemperatur, Luftfeuchtigkeit und Luftdruck überwacht werden.615,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
GUDE 8311-2 metered PDU, 7x, Mess-/Auswertung, Differenzstrom-Überwachung Typ A, 1,5m20-fach metered PDU mit integrierten Mess-/Auswertungsmöglichkeiten für TCP/IP-Netzwerke Der Expert PDU Energy 8311-13 ermöglicht die Stomverteilung sowie Messung von Energie, Strom und Spannung über ein TCP/IP-Netzwerk. Auf der Gerätevorderseite befinden sich 20 Lastausgänge: 4 mit Schutzkontakt- und 16 mit IEC C13-Anschluss. Dabei verfügt die Power Distribution Unit über SNMPv3, SSL und IPv6-Fähigkeit und unterstützt Telnet, Radius und Modbus TCP. Zwei Energiezähler sind in die metered PDU integriert und erlauben die Messung einer Vielzahl elektrischer Größen. Eine gut ablesbare beleuchtete LCD-Anzeige (zweizeilig) gibt Aufschluss über alle relevanten Informationen des Geräts. Dank Sensoranschluss können mit optional erhältlichen Sensoren Umgebungstemperatur, Luftfeuchtigkeit und Luftdruck überwacht werden. Das Gerät ist auch in einer Variante mit Differenzstrom-Überwachung Typ A verfügbar (Expert PDU Energy 8311-14).409,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
GUDE 8311-4 metered PDU, 8xC13, Mess-/Auswertung, Differenzstrom-Überwachung Typ A, 1,5m8-fach metered PDU mit integrierten Mess-/Auswertungsmöglichkeiten für TCP/IP-Netzwerke mit Differenzstrom-Überwachung Typ A 8 Lastausgänge (C13) auf der Frontseite . Messung von Strom, Spannung, Phasenwinkel, Leistungsfaktor, Frequenz, Wirk-, Schein- und Blindleistung. 2 Energiezähler, ein Zähler zählt dauerhaft, der andere Zähler ist rücksetzbar. Differenzstrom-Überwachung Typ A. Beleuchtete zweizeilige LCD-Anzeige. Anschluss für optionale Sensoren zur Umgebungsüberwachung (Temperatur, Luftfeuchtigkeit und Luftdruck). Einfache und flexible Konfiguration über Webbrowser, Windows- oder Linux-Programm. Firmware-Update im laufenden Betrieb über Ethernet möglich. IPv6-ready. HTTP/HTTPS, E-Mail (SSL, STARTTLS), DHCP, Syslog. SNMPv1, v2c, v3 (Get/Traps). TLS 1.0, 1.1, 1.2. Radius- und Modbus TCP-Protokoll wird unterstützt. Konfiguration und Steuerung über Telnet. Geringer Eigenverbrauch. Entwickelt und produziert in Deutschland .405,33 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Geotechnisch-markscheiderische Untersuchung, Bewertung und Sanierung von altbergbaulichen Anlag, Fachbücher von Deutsche Gesellschaft für Geotechnik e.V.Seit dem frühen Mittelalter werden in weiten Bereichen des mitteleuropäischen Raums Bodenschätze abgebaut. Dabei entstanden zahlreiche tages- und oberflächennahe Hohlräume, aber auch Halden, Kippen und Restlöcher. Die Standfestigkeit der untertägigen Grubenbaue sowie der Tagebaurestlöcher, Kippen und Halden im Locker- und Festgestein unterliegt in Abhängigkeit von der Zeit grundlegenden geomechanischen und hydrogeologischen Veränderungen. Bei Versagen der Standfestigkeit sind Tagesbrüche und Einsenkungen an der Tagesoberfläche, Böschungsrutschungen, Felsstürze und Steinschläge typische Schadensbilder, die lokal katastrophale Grössenordnungen annehmen. Standorte des Altbergbaus können daher, je nach Nutzung der Tagesoberfläche, ein hohes Risikopotential für Menschen und Sachwerte aufweisen. Die systematische, fachgerechte Untersuchung und Bewertung der zahlreichen Altbergbaurelikte mit ihren Schadensbildern sowie die Bewertung der möglichen Risikopotentiale bilden die Grundlage für eine effiziente Sanierung. Diese Problemstellungen gewinnen durch die zunehmend intensivere Nutzung der Tagesoberfläche stetig an Bedeutung. Aber auch der gravierende Rückgang der Bergbautätigkeiten in Europa wirft verstärkt die Frage auf, welches Risikopotential für die Tagesoberfläche von in Stilllegung befindlichen oder noch stillzulegenden bergbaulichen Betrieben ausgeht bzw. ausgehen wird. Die Empfehlungen unterstützen Ingenieure, Fachunternehmen und Behörden bei der Planung, Durchführung und der Dokumentation von Untersuchungen, Bewertungen und Sanierungsmassnahmen von untertägigen Anlagen, Tagebaurestlöchern, Halden und Kippen des Altbergbaus im Locker- und Festgesteinsbereich.69,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist freiwillig versichert gleich privat versichert?
Nein, freiwillig versichert zu sein bedeutet nicht automatisch, dass man privat versichert ist. In der Regel sind freiwillig Versicherte bei einer gesetzlichen Krankenversicherung versichert, haben jedoch die Möglichkeit, sich privat zu versichern. Private Krankenversicherungen bieten oft individuellere Leistungen und höhere Beiträge im Vergleich zu gesetzlichen Krankenversicherungen. Es ist wichtig, die Unterschiede zwischen den beiden Versicherungsarten zu kennen und sich entsprechend zu informieren, um die passende Versicherung für die eigenen Bedürfnisse zu wählen. Letztendlich hängt die Entscheidung davon ab, welche Leistungen und Konditionen man bevorzugt. **
-
Wer versichert Sturmflut?
"Wer versichert Sturmflut?" ist eine wichtige Frage, da Sturmflutschäden oft nicht von herkömmlichen Versicherungen abgedeckt sind. In Deutschland bietet die staatliche Versicherungsgesellschaft für Naturkatastrophen (Naturkatastrophenversicherung) eine spezielle Versicherung gegen Sturmflutschäden an. Diese Versicherung ist besonders wichtig für Bewohner von Küstengebieten, da sie im Falle einer Sturmflut finanzielle Unterstützung erhalten können. Es ist ratsam, sich über die Möglichkeiten und Bedingungen dieser Versicherung zu informieren, um im Ernstfall abgesichert zu sein. **
-
Sind Wildunfälle versichert?
Sind Wildunfälle versichert? Ja, in der Regel sind Wildunfälle durch die Teilkaskoversicherung abgedeckt. Diese Versicherung deckt Schäden am eigenen Fahrzeug, die durch Zusammenstöße mit Tieren verursacht werden. Es ist wichtig, dass man vor Abschluss einer Versicherungspolice die genauen Bedingungen prüft, um sicherzustellen, dass Wildunfälle abgedeckt sind. Zudem sollte man im Falle eines Wildunfalls sofort die Polizei informieren und den Vorfall der Versicherung melden, um Ansprüche geltend machen zu können. Es ist ratsam, sich vor einer Autofahrt in wildreichen Gebieten über das Verhalten bei Wildunfällen zu informieren, um das Unfallrisiko zu minimieren. **
-
Ist Lochfraß versichert?
Ist Lochfraß versichert? Das hängt von der Art der Versicherung ab, die Lochfraß abdecken soll. In der Regel sind Schäden durch Lochfraß an Gebäuden oder Möbeln nicht durch Standardversicherungen wie die Hausrat- oder Gebäudeversicherung abgedeckt. Es gibt jedoch spezielle Versicherungen, die Schäden durch Schädlinge wie Lochfraß abdecken können, wie zum Beispiel eine Holzschutzversicherung. Es ist wichtig, sich vor Abschluss einer Versicherung über die genauen Leistungen und Bedingungen zu informieren, um sicherzustellen, dass Lochfraß versichert ist. Es empfiehlt sich auch, präventive Maßnahmen zu ergreifen, um Schäden durch Lochfraß zu vermeiden. **
Ähnliche Suchbegriffe für Versichert
-
Playmobil 71822 Stygimoloch BeobachtungPlaymobil Dinos - Figur, bewegliche Teile, Material: Plastik, 37 Steinen, empfohlen ab 4 Jahren Das Figuren-Set Playmobil 71822 lässt Kinder ein spannendes Dinosaurier-Abenteuer erleben. Es enthält einen Forscher, einen Dinosaurier sowie passendes Zubehör. Die detailreich gestalteten Figuren und18,90 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Unter Beobachtung, Fachbücher von Christoph HoffmannHeutzutage werten Wissenschaftler aus und diskutieren, was von Geräten registriert worden ist. Anders stellte sich die Situation vor der technischen Aufrüstung des Beobachtungsbetriebs dar: Es gab zwar Instrumente, aber ohne Auge und Ohr liess sich schon der Ort eines Sterns am Himmel nicht bestimmen. Die Arbeit der Sinne wurde bereits von Beginn der modernen Naturforschung an als ein unsicherer Faktor im Erkenntnisprozess verstanden. In den Jahren nach 1800 setzte eine neue Entwicklung ein: War bis dahin auf Methode, Übung und Vorschrift vertraut worden, wurde nun der Beobachterorganismus selbst - so wie vorher die Instrumente der Naturforschung - zum Gegenstand der Untersuchung. Dieser Umschwung brachte ein Verständnis der Sinne als Akteure eigener Ordnung mit sich, wie es die Physiologen jener Tage im Begriff des Sinnesapparates zu fassen versuchten.39,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Beobachtung und Entwicklungsdokumentation, Fachbücher von Armin KrenzDas Fachbuch "Beobachtung und Entwicklungsdokumentation" von Armin Krenz bietet eine umfassende Einführung in die zentrale Rolle der Beobachtung in der Elementarpädagogik. Es dient als praktisches Handbuch für Fachkräfte, die die Entwicklung von Kindern professionell dokumentieren und analysieren möchten. Das Buch behandelt grundlegende Prinzipien, Aufgaben und Ziele einer qualitätsvollen Beobachtung und geht auf häufige Wahrnehmungs- und Beurteilungsfehler ein. Zudem werden verschiedene Beobachtungsbögen und -protokolle vorgestellt, die den Leser*innen helfen, strukturierte Entwicklungsberichte zu erstellen. Die begleitende Website bietet zusätzliche Ressourcen, darunter Formulare zum Download, die die Anwendung der im Buch vermittelten Inhalte unterstützen. Dieses Werk richtet sich sowohl an Studierende als auch an erfahrene Fachkräfte in der Sozial- und Heilpädagogik und fördert ein besseres Verständnis für die kindliche Entwicklung sowie die Kommunikation mit Kolleg*innen und Eltern.25,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wer ist versichert?
"Wer ist versichert?" ist eine wichtige Frage, die sich auf die Personen bezieht, die durch eine Versicherungspolice geschützt sind. In der Regel sind diejenigen versichert, die in der Versicherungspolice namentlich aufgeführt sind oder die als Versicherungsnehmer benannt sind. Es ist wichtig, die genauen Bedingungen der Versicherung zu kennen, um sicherzustellen, dass die richtigen Personen abgesichert sind. Bei Lebensversicherungen können beispielsweise die Begünstigten im Todesfall versichert sein. Es ist ratsam, sich bei Unklarheiten direkt an die Versicherungsgesellschaft zu wenden, um die genauen Details zu klären. **
-
Wer versichert Vermietanhänger?
Wer versichert Vermietanhänger? Die Versicherung von Vermietanhängern wird in der Regel vom Vermieter übernommen. Oft ist eine Haftpflichtversicherung im Mietpreis bereits enthalten. Es ist jedoch ratsam, vor der Anmietung eines Anhängers die genauen Versicherungsbedingungen zu prüfen. In einigen Fällen kann es sinnvoll sein, eine zusätzliche Versicherung abzuschließen, um sich gegen eventuelle Schäden oder Diebstahl abzusichern. Es ist wichtig, sich im Vorfeld über die Versicherungssituation zu informieren, um im Schadensfall gut abgesichert zu sein. **
-
Ist fahrraddiebstahl versichert?
Ist Fahrraddiebstahl versichert? Die Versicherung gegen Fahrraddiebstahl hängt von der Art der Versicherung ab, die du abgeschlossen hast. In der Regel ist Fahrraddiebstahl in einer Hausratversicherung oder einer speziellen Fahrradversicherung abgedeckt. Es ist wichtig, die Versicherungsbedingungen zu prüfen, um sicherzustellen, dass Fahrraddiebstahl in deiner Police enthalten ist. Einige Versicherungen verlangen möglicherweise zusätzliche Sicherheitsvorkehrungen, wie z.B. das Abschließen des Fahrrads mit einem bestimmten Schloss, um im Falle eines Diebstahls Anspruch auf Entschädigung zu haben. Es ist ratsam, sich bei deiner Versicherungsgesellschaft zu erkundigen, um alle Details zu klären. **
-
Wird Binance versichert?
Binance ist eine Kryptowährungsbörse und keine Versicherungsgesellschaft. Daher ist es unwahrscheinlich, dass Binance selbst versichert ist. Es ist jedoch möglich, dass Binance bestimmte Sicherheitsmaßnahmen und Versicherungen für die auf der Plattform gehaltenen Vermögenswerte ihrer Benutzer hat. Es ist ratsam, sich direkt an Binance zu wenden, um Informationen über ihre Sicherheitsvorkehrungen und Versicherungen zu erhalten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.