Domain spielbeobachter.de kaufen?
Wir ziehen mit dem Projekt
spielbeobachter.de um.
Sind Sie am Kauf der Domain
spielbeobachter.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain spielbeobachter.de kaufen?
Sind privatentnahmen Ausgaben?
Sind privatentnahmen Ausgaben? Diese Frage ist nicht ganz einfach zu beantworten, da privatentnahmen im betriebswirtschaftlichen Kontext als Entnahmen von Werten aus dem Unternehmen für private Zwecke definiert sind. Sie können als Ausgaben betrachtet werden, da sie das Vermögen des Unternehmens verringern. Allerdings handelt es sich bei privatentnahmen nicht um betriebliche Ausgaben im eigentlichen Sinne, da sie nicht zur Erzielung von Einnahmen oder zur Deckung von betrieblichen Kosten dienen. Privatentnahmen sind vielmehr eine Art Entlohnung für den Unternehmer, ähnlich wie ein Gehalt. Letztendlich hängt es also von der Perspektive ab, ob man privatentnahmen als Ausgaben betrachtet oder nicht. **
Sind privatentnahmen steuerpflichtig?
Sind privatentnahmen steuerpflichtig? Privatentnahmen sind grundsätzlich nicht steuerpflichtig, da es sich um Gelder handelt, die der Unternehmer aus dem Betrieb für private Zwecke entnimmt. Diese Entnahmen werden nicht als Betriebseinnahmen betrachtet und unterliegen daher nicht der Einkommensteuer. Allerdings müssen Privatentnahmen sorgfältig dokumentiert und von betrieblichen Ausgaben getrennt werden, um mögliche steuerliche Konsequenzen zu vermeiden. Es ist wichtig, die steuerlichen Vorschriften und Regelungen in Bezug auf Privatentnahmen zu beachten, um keine steuerlichen Probleme zu riskieren. Es empfiehlt sich daher, sich von einem Steuerberater oder einer Steuerberaterin beraten zu lassen, um sicherzustellen, dass alle steuerlichen Aspekte korrekt berücksichtigt werden. **

Ähnliche Suchbegriffe für Privatentnahmen
Top-Angebote
Produkte zum Begriff Privatentnahmen:
-
Geotechnisch-markscheiderische Untersuchung, Bewertung und Sanierung von altbergbaulichen Anlag, Fachbücher von Deutsche Gesellschaft für Geotechnik e.V.Seit dem frühen Mittelalter werden in weiten Bereichen des mitteleuropäischen Raums Bodenschätze abgebaut. Dabei entstanden zahlreiche tages- und oberflächennahe Hohlräume, aber auch Halden, Kippen und Restlöcher. Die Standfestigkeit der untertägigen Grubenbaue sowie der Tagebaurestlöcher, Kippen und Halden im Locker- und Festgestein unterliegt in Abhängigkeit von der Zeit grundlegenden geomechanischen und hydrogeologischen Veränderungen. Bei Versagen der Standfestigkeit sind Tagesbrüche und Einsenkungen an der Tagesoberfläche, Böschungsrutschungen, Felsstürze und Steinschläge typische Schadensbilder, die lokal katastrophale Grössenordnungen annehmen. Standorte des Altbergbaus können daher, je nach Nutzung der Tagesoberfläche, ein hohes Risikopotential für Menschen und Sachwerte aufweisen. Die systematische, fachgerechte Untersuchung und Bewertung der zahlreichen Altbergbaurelikte mit ihren Schadensbildern sowie die Bewertung der möglichen Risikopotentiale bilden die Grundlage für eine effiziente Sanierung. Diese Problemstellungen gewinnen durch die zunehmend intensivere Nutzung der Tagesoberfläche stetig an Bedeutung. Aber auch der gravierende Rückgang der Bergbautätigkeiten in Europa wirft verstärkt die Frage auf, welches Risikopotential für die Tagesoberfläche von in Stilllegung befindlichen oder noch stillzulegenden bergbaulichen Betrieben ausgeht bzw. ausgehen wird. Die Empfehlungen unterstützen Ingenieure, Fachunternehmen und Behörden bei der Planung, Durchführung und der Dokumentation von Untersuchungen, Bewertungen und Sanierungsmassnahmen von untertägigen Anlagen, Tagebaurestlöchern, Halden und Kippen des Altbergbaus im Locker- und Festgesteinsbereich.69,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
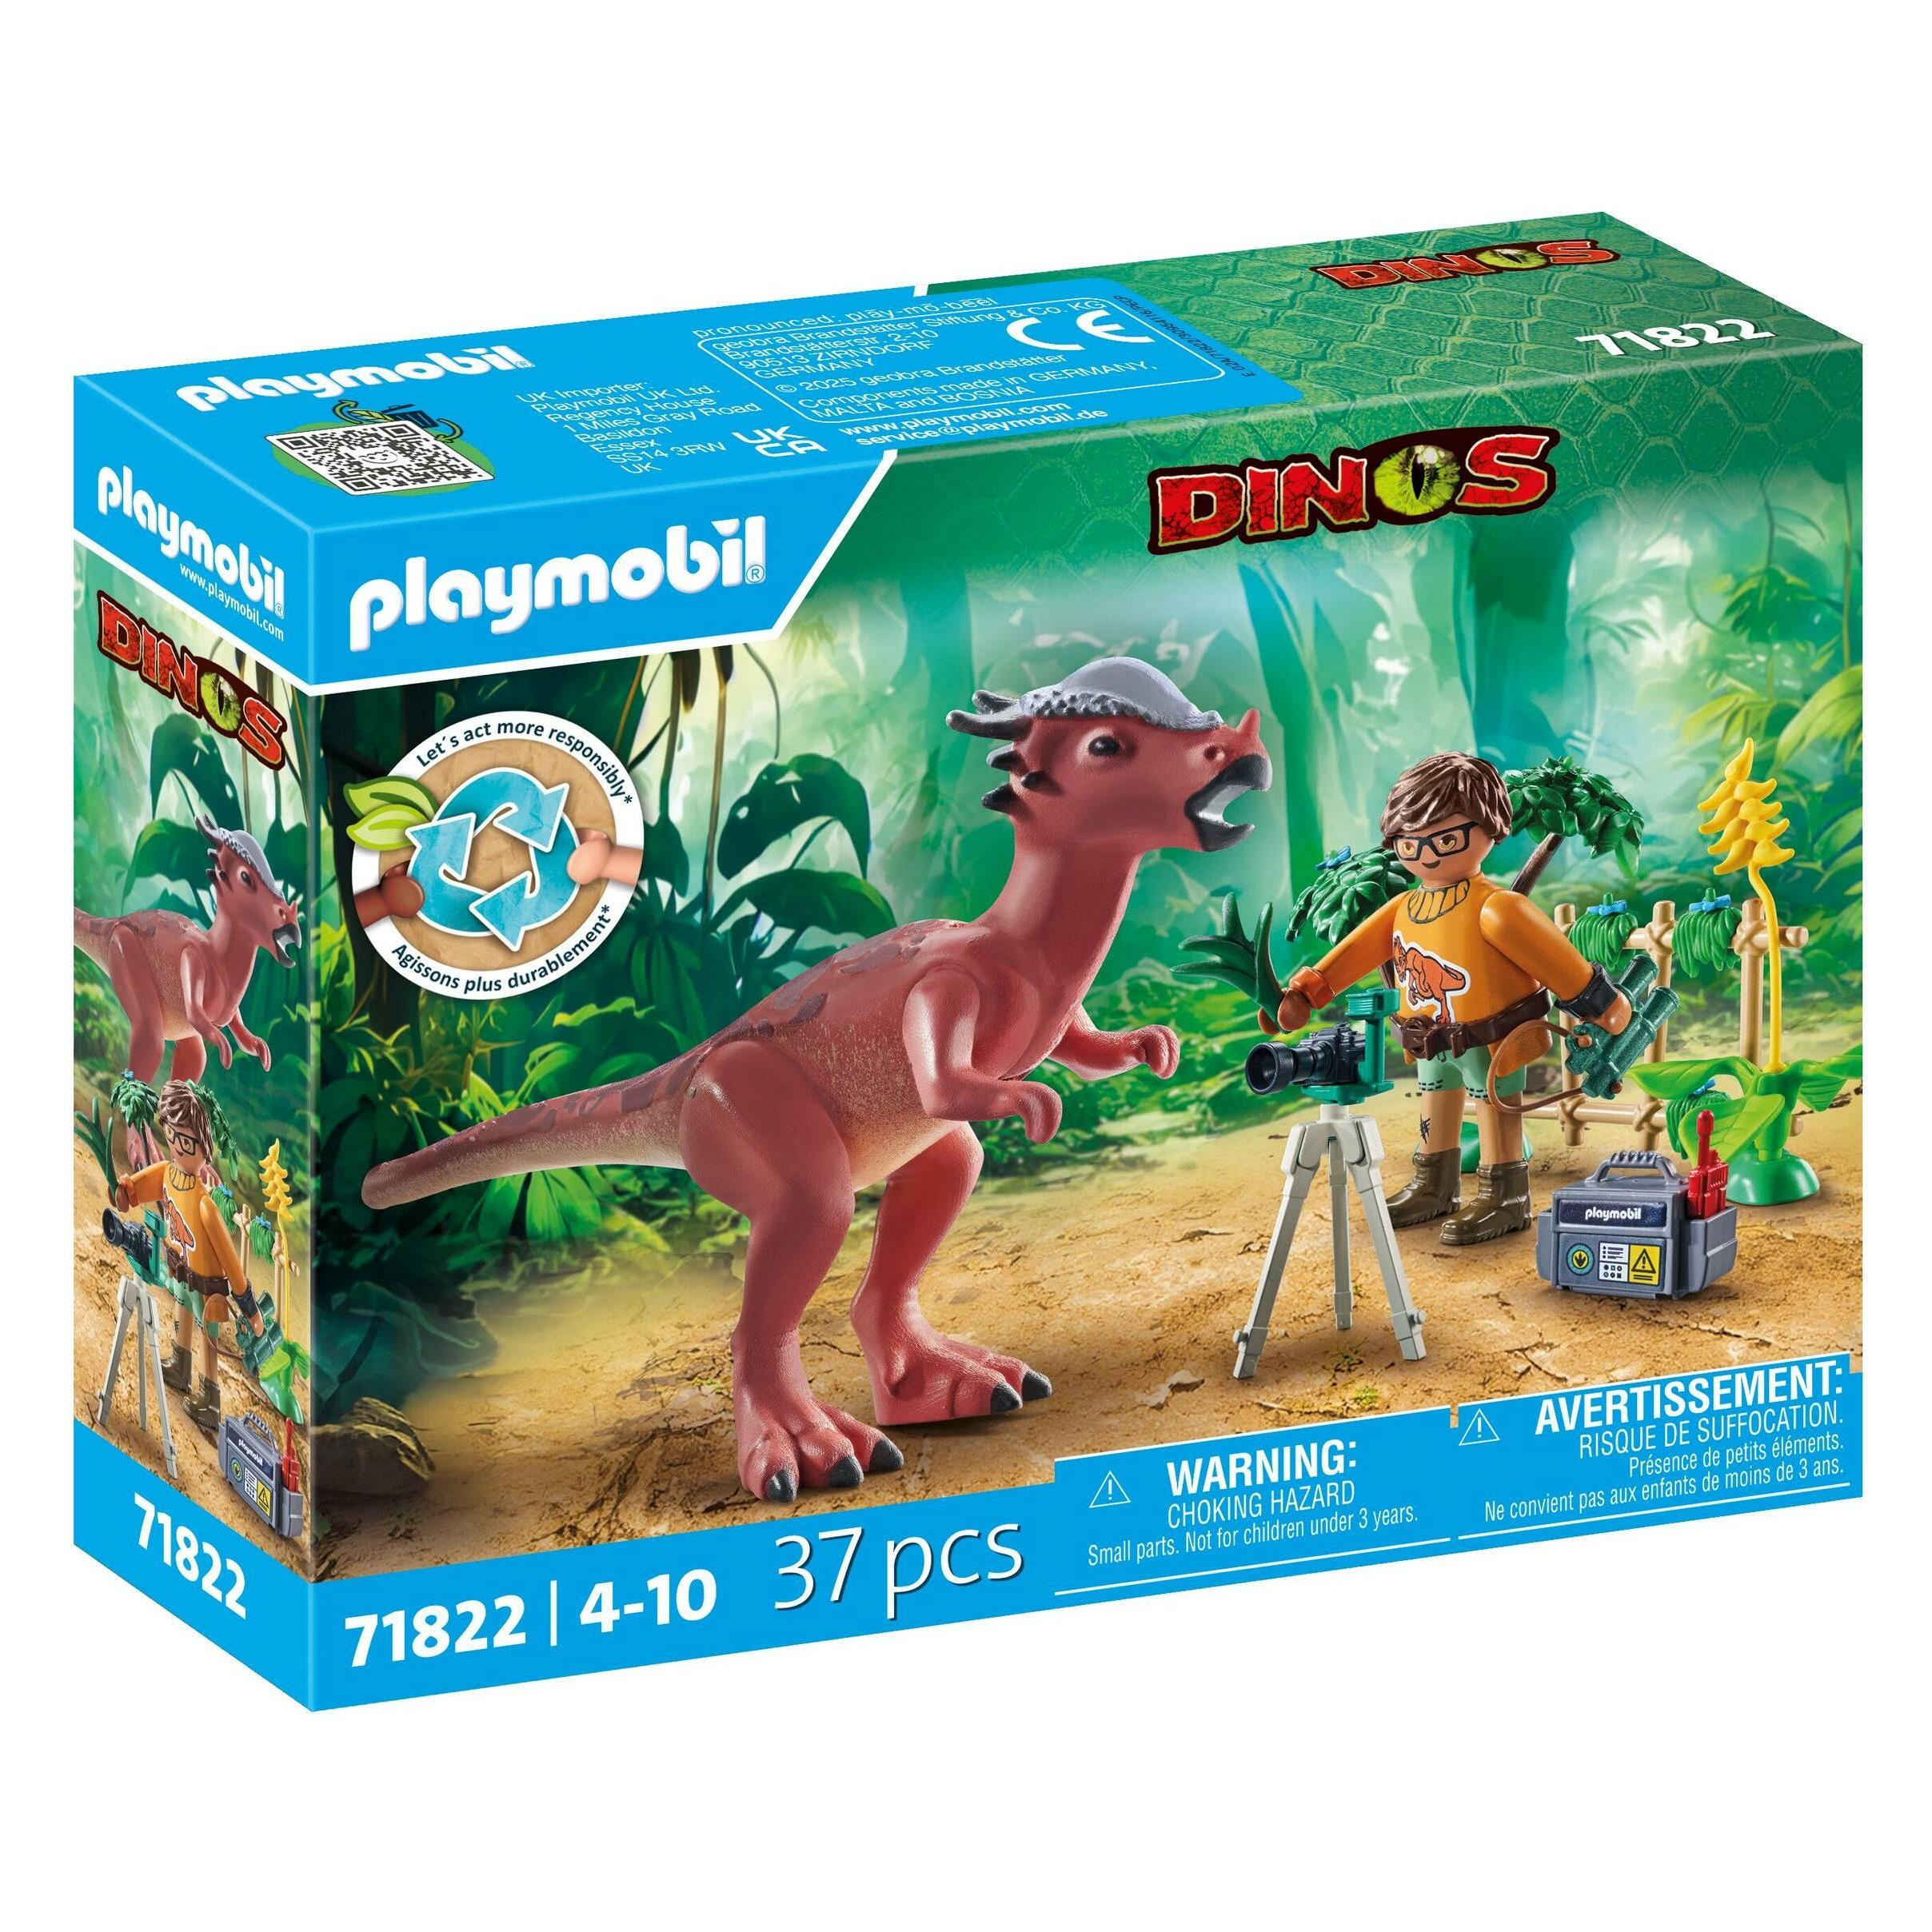
Playmobil 71822 Stygimoloch BeobachtungPlaymobil Dinos - Figur, bewegliche Teile, Material: Plastik, 37 Steinen, empfohlen ab 4 Jahren Das Figuren-Set Playmobil 71822 lässt Kinder ein spannendes Dinosaurier-Abenteuer erleben. Es enthält einen Forscher, einen Dinosaurier sowie passendes Zubehör. Die detailreich gestalteten Figuren und16,90 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Unter Beobachtung, Fachbücher von Christoph HoffmannHeutzutage werten Wissenschaftler aus und diskutieren, was von Geräten registriert worden ist. Anders stellte sich die Situation vor der technischen Aufrüstung des Beobachtungsbetriebs dar: Es gab zwar Instrumente, aber ohne Auge und Ohr liess sich schon der Ort eines Sterns am Himmel nicht bestimmen. Die Arbeit der Sinne wurde bereits von Beginn der modernen Naturforschung an als ein unsicherer Faktor im Erkenntnisprozess verstanden. In den Jahren nach 1800 setzte eine neue Entwicklung ein: War bis dahin auf Methode, Übung und Vorschrift vertraut worden, wurde nun der Beobachterorganismus selbst - so wie vorher die Instrumente der Naturforschung - zum Gegenstand der Untersuchung. Dieser Umschwung brachte ein Verständnis der Sinne als Akteure eigener Ordnung mit sich, wie es die Physiologen jener Tage im Begriff des Sinnesapparates zu fassen versuchten.39,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Sind privatentnahmen Gewinnmindernd?
Ja, Privatentnahmen sind gewinnmindernd, da sie als Kosten für den Unternehmer gelten und somit den Gewinn des Unternehmens reduzieren. Privatentnahmen sind Auszahlungen, die der Unternehmer aus dem Betriebsvermögen für private Zwecke tätigt, wie z.B. für den persönlichen Lebensunterhalt oder private Anschaffungen. Diese Entnahmen mindern den Gewinn des Unternehmens, da sie als betriebliche Ausgaben verbucht werden. Es ist wichtig, Privatentnahmen ordnungsgemäß zu dokumentieren und zu verbuchen, um eine klare Trennung zwischen betrieblichen und privaten Finanzen zu gewährleisten. **
-
Sind privatentnahmen Betriebsausgaben?
Nein, privatentnahmen sind keine Betriebsausgaben. Privatentnahmen sind Gelder oder Sachwerte, die der Inhaber eines Unternehmens für private Zwecke aus dem Betrieb entnimmt. Diese Entnahmen mindern das Betriebsvermögen und sind daher keine betrieblich veranlassten Ausgaben. Betriebsausgaben hingegen sind Aufwendungen, die im Rahmen der betrieblichen Tätigkeit anfallen und steuerlich absetzbar sind. Privatentnahmen müssen gesondert behandelt und versteuert werden, da sie nicht als Betriebsausgaben gelten. **
-
Wie privatentnahmen verbuchen?
Wie privatentnahmen verbuchen? Privatentnahmen werden in der Buchhaltung als Entnahmen aus dem Betriebsvermögen behandelt und mindern somit das Eigenkapital des Unternehmens. Sie sollten als separate Position in der Buchführung erfasst werden, um eine klare Trennung zwischen betrieblichen und privaten Finanztransaktionen zu gewährleisten. Zudem ist es wichtig, die Privatentnahmen regelmäßig zu dokumentieren und zu überprüfen, um eine korrekte Buchführung sicherzustellen. Es empfiehlt sich, einen eigenen Kontenrahmen für Privatentnahmen zu verwenden, um eine übersichtliche und transparente Buchführung zu gewährleisten. Letztendlich sollten Privatentnahmen auch steuerlich korrekt behandelt und entsprechend in der Gewinn- und Verlustrechnung berücksichtigt werden. **
-
Welche privatentnahmen sind umsatzsteuerpflichtig?
Welche privatentnahmen sind umsatzsteuerpflichtig? Privatentnahmen, die direkt mit dem Unternehmen in Verbindung stehen und als entgeltliche Leistungen betrachtet werden können, sind umsatzsteuerpflichtig. Dazu gehören beispielsweise die private Nutzung von betrieblichen Fahrzeugen oder die Entnahme von Waren oder Dienstleistungen für den persönlichen Gebrauch. Es ist wichtig, diese Entnahmen korrekt zu erfassen und entsprechend zu versteuern, um mögliche steuerliche Konsequenzen zu vermeiden. Es empfiehlt sich daher, sich von einem Steuerberater oder einer Steuerberaterin beraten zu lassen, um sicherzustellen, dass alle steuerlichen Vorschriften eingehalten werden. **
Warum sind privatentnahmen erfolgsneutral?
Privatentnahmen sind erfolgsneutral, weil sie keine direkte Auswirkung auf das Betriebsergebnis eines Unternehmens haben. Sie werden nicht als betriebliche Aufwendungen oder Erträge verbucht, da sie nicht im Zusammenhang mit den betrieblichen Aktivitäten stehen. Stattdessen handelt es sich um Entnahmen von Vermögenswerten des Unternehmens durch den Eigentümer für persönliche Zwecke. Da sie das Eigenkapital des Unternehmens reduzieren, werden sie in der Bilanz als Abzug vom Eigenkapital erfasst. Die erfolgsneutrale Behandlung von Privatentnahmen trägt dazu bei, die finanzielle Situation des Unternehmens klar von den persönlichen Finanzen des Eigentümers zu trennen. **
Was versteht man unter privatentnahmen?
Was versteht man unter privatentnahmen? Privatentnahmen sind Geldbeträge oder Sachleistungen, die ein Unternehmer aus seinem Unternehmen für private Zwecke entnimmt. Diese Entnahmen werden nicht als betriebliche Ausgaben verbucht, da sie nicht für geschäftliche Zwecke verwendet werden. Beispiele für privatentnahmen sind Bargeldabhebungen vom Geschäftskonto, die private Nutzung von betrieblichen Fahrzeugen oder die Entnahme von Waren für den persönlichen Gebrauch. Es ist wichtig, privatentnahmen ordnungsgemäß zu dokumentieren und zu versteuern, um steuerliche Konsequenzen zu vermeiden. **
Top-Angebote
Produkte zum Begriff Privatentnahmen:
-
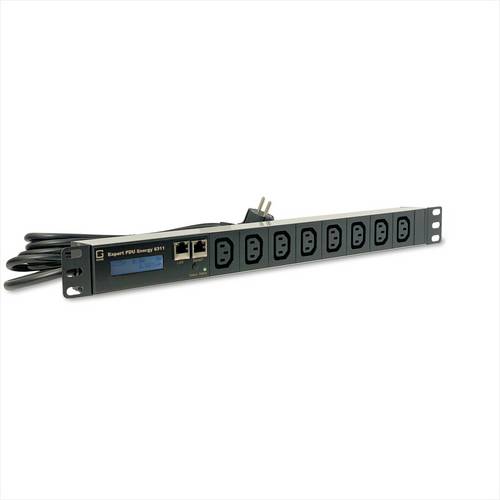
GUDE 8311-16 metered PDU, 20x, Mess-/Auswertung, Differenzstrom-Überwachung Typ A20-fach metered PDU mit integrierten Mess-/Auswertungsmöglichkeiten für TCP/IP-Netzwerke Der Expert PDU Energy 8311-15 ermöglicht die Stomverteilung sowie Messung von Energie, Strom und Spannung über ein TCP/IP-Netzwerk. Auf der Gerätevorderseite befinden sich 20 Lastausgänge: 4 mit IEC C19 und 16 mit IEC C13-Anschluss. Dabei verfügt die Power Distribution Unit über SNMPv3, SSL und IPv6-Fähigkeit und unterstützt Telnet, Radius und Modbus TCP. Zwei Energiezähler sind in die metered PDU integriert und erlauben die Messung einer Vielzahl elektrischer Größen. Eine gut ablesbare beleuchtete LCD-Anzeige (zweizeilig) gibt Aufschluss über alle relevanten Informationen des Geräts. Dank Sensoranschluss können mit optional erhältlichen Sensoren Umgebungstemperatur, Luftfeuchtigkeit und Luftdruck überwacht werden.615,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
GUDE 8311-4 metered PDU, 8xC13, Mess-/Auswertung, Differenzstrom-Überwachung Typ A, 1,5m8-fach metered PDU mit integrierten Mess-/Auswertungsmöglichkeiten für TCP/IP-Netzwerke mit Differenzstrom-Überwachung Typ A 8 Lastausgänge (C13) auf der Frontseite . Messung von Strom, Spannung, Phasenwinkel, Leistungsfaktor, Frequenz, Wirk-, Schein- und Blindleistung. 2 Energiezähler, ein Zähler zählt dauerhaft, der andere Zähler ist rücksetzbar. Differenzstrom-Überwachung Typ A. Beleuchtete zweizeilige LCD-Anzeige. Anschluss für optionale Sensoren zur Umgebungsüberwachung (Temperatur, Luftfeuchtigkeit und Luftdruck). Einfache und flexible Konfiguration über Webbrowser, Windows- oder Linux-Programm. Firmware-Update im laufenden Betrieb über Ethernet möglich. IPv6-ready. HTTP/HTTPS, E-Mail (SSL, STARTTLS), DHCP, Syslog. SNMPv1, v2c, v3 (Get/Traps). TLS 1.0, 1.1, 1.2. Radius- und Modbus TCP-Protokoll wird unterstützt. Konfiguration und Steuerung über Telnet. Geringer Eigenverbrauch. Entwickelt und produziert in Deutschland .419,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Geotechnisch-markscheiderische Untersuchung, Bewertung und Sanierung von altbergbaulichen Anlag, Fachbücher von Deutsche Gesellschaft für Geotechnik e.V.Seit dem frühen Mittelalter werden in weiten Bereichen des mitteleuropäischen Raums Bodenschätze abgebaut. Dabei entstanden zahlreiche tages- und oberflächennahe Hohlräume, aber auch Halden, Kippen und Restlöcher. Die Standfestigkeit der untertägigen Grubenbaue sowie der Tagebaurestlöcher, Kippen und Halden im Locker- und Festgestein unterliegt in Abhängigkeit von der Zeit grundlegenden geomechanischen und hydrogeologischen Veränderungen. Bei Versagen der Standfestigkeit sind Tagesbrüche und Einsenkungen an der Tagesoberfläche, Böschungsrutschungen, Felsstürze und Steinschläge typische Schadensbilder, die lokal katastrophale Grössenordnungen annehmen. Standorte des Altbergbaus können daher, je nach Nutzung der Tagesoberfläche, ein hohes Risikopotential für Menschen und Sachwerte aufweisen. Die systematische, fachgerechte Untersuchung und Bewertung der zahlreichen Altbergbaurelikte mit ihren Schadensbildern sowie die Bewertung der möglichen Risikopotentiale bilden die Grundlage für eine effiziente Sanierung. Diese Problemstellungen gewinnen durch die zunehmend intensivere Nutzung der Tagesoberfläche stetig an Bedeutung. Aber auch der gravierende Rückgang der Bergbautätigkeiten in Europa wirft verstärkt die Frage auf, welches Risikopotential für die Tagesoberfläche von in Stilllegung befindlichen oder noch stillzulegenden bergbaulichen Betrieben ausgeht bzw. ausgehen wird. Die Empfehlungen unterstützen Ingenieure, Fachunternehmen und Behörden bei der Planung, Durchführung und der Dokumentation von Untersuchungen, Bewertungen und Sanierungsmassnahmen von untertägigen Anlagen, Tagebaurestlöchern, Halden und Kippen des Altbergbaus im Locker- und Festgesteinsbereich.69,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sind privatentnahmen Ausgaben?
Sind privatentnahmen Ausgaben? Diese Frage ist nicht ganz einfach zu beantworten, da privatentnahmen im betriebswirtschaftlichen Kontext als Entnahmen von Werten aus dem Unternehmen für private Zwecke definiert sind. Sie können als Ausgaben betrachtet werden, da sie das Vermögen des Unternehmens verringern. Allerdings handelt es sich bei privatentnahmen nicht um betriebliche Ausgaben im eigentlichen Sinne, da sie nicht zur Erzielung von Einnahmen oder zur Deckung von betrieblichen Kosten dienen. Privatentnahmen sind vielmehr eine Art Entlohnung für den Unternehmer, ähnlich wie ein Gehalt. Letztendlich hängt es also von der Perspektive ab, ob man privatentnahmen als Ausgaben betrachtet oder nicht. **
-
Sind privatentnahmen steuerpflichtig?
Sind privatentnahmen steuerpflichtig? Privatentnahmen sind grundsätzlich nicht steuerpflichtig, da es sich um Gelder handelt, die der Unternehmer aus dem Betrieb für private Zwecke entnimmt. Diese Entnahmen werden nicht als Betriebseinnahmen betrachtet und unterliegen daher nicht der Einkommensteuer. Allerdings müssen Privatentnahmen sorgfältig dokumentiert und von betrieblichen Ausgaben getrennt werden, um mögliche steuerliche Konsequenzen zu vermeiden. Es ist wichtig, die steuerlichen Vorschriften und Regelungen in Bezug auf Privatentnahmen zu beachten, um keine steuerlichen Probleme zu riskieren. Es empfiehlt sich daher, sich von einem Steuerberater oder einer Steuerberaterin beraten zu lassen, um sicherzustellen, dass alle steuerlichen Aspekte korrekt berücksichtigt werden. **
-
Sind privatentnahmen Gewinnmindernd?
Ja, Privatentnahmen sind gewinnmindernd, da sie als Kosten für den Unternehmer gelten und somit den Gewinn des Unternehmens reduzieren. Privatentnahmen sind Auszahlungen, die der Unternehmer aus dem Betriebsvermögen für private Zwecke tätigt, wie z.B. für den persönlichen Lebensunterhalt oder private Anschaffungen. Diese Entnahmen mindern den Gewinn des Unternehmens, da sie als betriebliche Ausgaben verbucht werden. Es ist wichtig, Privatentnahmen ordnungsgemäß zu dokumentieren und zu verbuchen, um eine klare Trennung zwischen betrieblichen und privaten Finanzen zu gewährleisten. **
-
Sind privatentnahmen Betriebsausgaben?
Nein, privatentnahmen sind keine Betriebsausgaben. Privatentnahmen sind Gelder oder Sachwerte, die der Inhaber eines Unternehmens für private Zwecke aus dem Betrieb entnimmt. Diese Entnahmen mindern das Betriebsvermögen und sind daher keine betrieblich veranlassten Ausgaben. Betriebsausgaben hingegen sind Aufwendungen, die im Rahmen der betrieblichen Tätigkeit anfallen und steuerlich absetzbar sind. Privatentnahmen müssen gesondert behandelt und versteuert werden, da sie nicht als Betriebsausgaben gelten. **
Ähnliche Suchbegriffe für Privatentnahmen
-
Playmobil 71822 Stygimoloch BeobachtungPlaymobil Dinos - Figur, bewegliche Teile, Material: Plastik, 37 Steinen, empfohlen ab 4 Jahren Das Figuren-Set Playmobil 71822 lässt Kinder ein spannendes Dinosaurier-Abenteuer erleben. Es enthält einen Forscher, einen Dinosaurier sowie passendes Zubehör. Die detailreich gestalteten Figuren und16,90 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Unter Beobachtung, Fachbücher von Christoph HoffmannHeutzutage werten Wissenschaftler aus und diskutieren, was von Geräten registriert worden ist. Anders stellte sich die Situation vor der technischen Aufrüstung des Beobachtungsbetriebs dar: Es gab zwar Instrumente, aber ohne Auge und Ohr liess sich schon der Ort eines Sterns am Himmel nicht bestimmen. Die Arbeit der Sinne wurde bereits von Beginn der modernen Naturforschung an als ein unsicherer Faktor im Erkenntnisprozess verstanden. In den Jahren nach 1800 setzte eine neue Entwicklung ein: War bis dahin auf Methode, Übung und Vorschrift vertraut worden, wurde nun der Beobachterorganismus selbst - so wie vorher die Instrumente der Naturforschung - zum Gegenstand der Untersuchung. Dieser Umschwung brachte ein Verständnis der Sinne als Akteure eigener Ordnung mit sich, wie es die Physiologen jener Tage im Begriff des Sinnesapparates zu fassen versuchten.39,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Beobachtung und Entwicklungsdokumentation, Fachbücher von Armin KrenzDas Fachbuch "Beobachtung und Entwicklungsdokumentation" von Armin Krenz bietet eine umfassende Einführung in die zentrale Rolle der Beobachtung in der Elementarpädagogik. Es dient als praktisches Handbuch für Fachkräfte, die die Entwicklung von Kindern professionell dokumentieren und analysieren möchten. Das Buch behandelt grundlegende Prinzipien, Aufgaben und Ziele einer qualitätsvollen Beobachtung und geht auf häufige Wahrnehmungs- und Beurteilungsfehler ein. Zudem werden verschiedene Beobachtungsbögen und -protokolle vorgestellt, die den Leser*innen helfen, strukturierte Entwicklungsberichte zu erstellen. Die begleitende Website bietet zusätzliche Ressourcen, darunter Formulare zum Download, die die Anwendung der im Buch vermittelten Inhalte unterstützen. Dieses Werk richtet sich sowohl an Studierende als auch an erfahrene Fachkräfte in der Sozial- und Heilpädagogik und fördert ein besseres Verständnis für die kindliche Entwicklung sowie die Kommunikation mit Kolleg*innen und Eltern.25,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie privatentnahmen verbuchen?
Wie privatentnahmen verbuchen? Privatentnahmen werden in der Buchhaltung als Entnahmen aus dem Betriebsvermögen behandelt und mindern somit das Eigenkapital des Unternehmens. Sie sollten als separate Position in der Buchführung erfasst werden, um eine klare Trennung zwischen betrieblichen und privaten Finanztransaktionen zu gewährleisten. Zudem ist es wichtig, die Privatentnahmen regelmäßig zu dokumentieren und zu überprüfen, um eine korrekte Buchführung sicherzustellen. Es empfiehlt sich, einen eigenen Kontenrahmen für Privatentnahmen zu verwenden, um eine übersichtliche und transparente Buchführung zu gewährleisten. Letztendlich sollten Privatentnahmen auch steuerlich korrekt behandelt und entsprechend in der Gewinn- und Verlustrechnung berücksichtigt werden. **
-
Welche privatentnahmen sind umsatzsteuerpflichtig?
Welche privatentnahmen sind umsatzsteuerpflichtig? Privatentnahmen, die direkt mit dem Unternehmen in Verbindung stehen und als entgeltliche Leistungen betrachtet werden können, sind umsatzsteuerpflichtig. Dazu gehören beispielsweise die private Nutzung von betrieblichen Fahrzeugen oder die Entnahme von Waren oder Dienstleistungen für den persönlichen Gebrauch. Es ist wichtig, diese Entnahmen korrekt zu erfassen und entsprechend zu versteuern, um mögliche steuerliche Konsequenzen zu vermeiden. Es empfiehlt sich daher, sich von einem Steuerberater oder einer Steuerberaterin beraten zu lassen, um sicherzustellen, dass alle steuerlichen Vorschriften eingehalten werden. **
-
Warum sind privatentnahmen erfolgsneutral?
Privatentnahmen sind erfolgsneutral, weil sie keine direkte Auswirkung auf das Betriebsergebnis eines Unternehmens haben. Sie werden nicht als betriebliche Aufwendungen oder Erträge verbucht, da sie nicht im Zusammenhang mit den betrieblichen Aktivitäten stehen. Stattdessen handelt es sich um Entnahmen von Vermögenswerten des Unternehmens durch den Eigentümer für persönliche Zwecke. Da sie das Eigenkapital des Unternehmens reduzieren, werden sie in der Bilanz als Abzug vom Eigenkapital erfasst. Die erfolgsneutrale Behandlung von Privatentnahmen trägt dazu bei, die finanzielle Situation des Unternehmens klar von den persönlichen Finanzen des Eigentümers zu trennen. **
-
Was versteht man unter privatentnahmen?
Was versteht man unter privatentnahmen? Privatentnahmen sind Geldbeträge oder Sachleistungen, die ein Unternehmer aus seinem Unternehmen für private Zwecke entnimmt. Diese Entnahmen werden nicht als betriebliche Ausgaben verbucht, da sie nicht für geschäftliche Zwecke verwendet werden. Beispiele für privatentnahmen sind Bargeldabhebungen vom Geschäftskonto, die private Nutzung von betrieblichen Fahrzeugen oder die Entnahme von Waren für den persönlichen Gebrauch. Es ist wichtig, privatentnahmen ordnungsgemäß zu dokumentieren und zu versteuern, um steuerliche Konsequenzen zu vermeiden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.